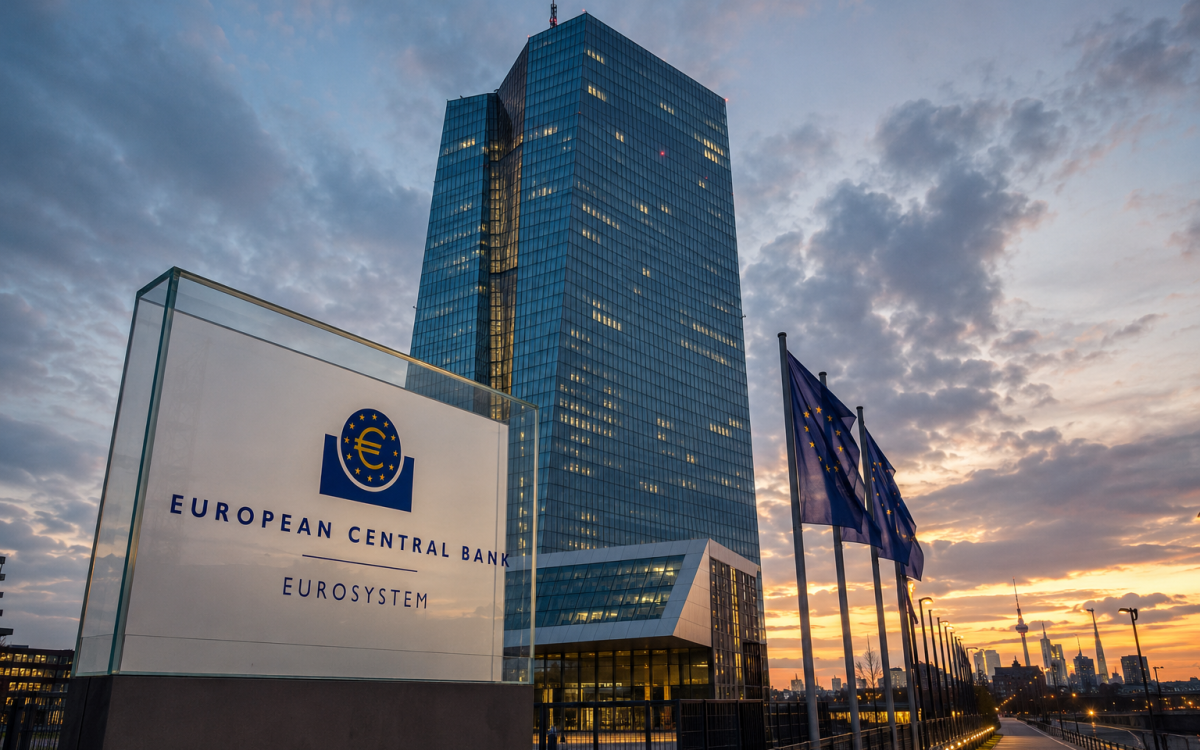
Ogni volta che cambia la rata di un mutuo a tasso variabile, che un’impresa rinegozia un prestito o che lo spread torna sulle prime pagine, dietro c’è una decisione presa a Francoforte. La prende la Banca centrale europea, l’istituzione che governa la moneta unica. È tra le più potenti dell’Unione e, al tempo stesso, tra le meno comprese: non è eletta, non risponde ai governi e prende decisioni che pesano sulla vita di centinaia di milioni di persone. Proviamo a spiegarla.
Cos’è e a cosa serve
La BCE è la banca centrale dei paesi che hanno adottato l’euro – l’area euro, oggi composta da ventun Stati dopo l’ingresso della Bulgaria nel 2026. È nata nel 1998, alla vigilia del lancio della moneta unica, e ha sede a Francoforte.
Il suo compito principale è uno solo, fissato dai trattati: mantenere la stabilità dei prezzi. In concreto, la BCE punta a un’inflazione del 2% nel medio termine. Non troppo alta, perché erode il potere d’acquisto e i risparmi; non troppo bassa o negativa, perché la deflazione blocca consumi e investimenti. Tutto il resto – sostegno alla crescita, all’occupazione – la BCE può perseguirlo solo a condizione di non mettere a rischio quell’obiettivo prioritario. È una differenza non da poco rispetto, per esempio, alla Federal Reserve americana, che ha un mandato “doppio” su prezzi e occupazione.
Chi la guida
La BCE funziona attraverso tre organi, ed è utile tenerli distinti.
Il Comitato esecutivo è il cuore operativo: sei membri – il presidente, il vicepresidente e altri quattro – che gestiscono l’attività quotidiana e attuano le decisioni di politica monetaria. Il presidente, dal 2019, è Christine Lagarde.
Il Consiglio direttivo è l’organo che conta davvero per le grandi scelte. Riunisce i sei del Comitato esecutivo e i governatori delle banche centrali nazionali dell’area euro – per l’Italia, il governatore della Banca d’Italia. È qui che si decide il livello dei tassi di interesse, di norma ogni sei settimane. Le riunioni sono riservate, ma da alcuni anni la BCE ne pubblica i resoconti.
Esiste poi un Consiglio generale, che include anche i governatori dei paesi UE che non usano l’euro: ha però funzioni più limitate, soprattutto di coordinamento.
Le nomine non passano da un voto popolare. I membri del Comitato esecutivo sono designati dal Consiglio europeo – cioè dai capi di Stato e di governo – a maggioranza qualificata, su raccomandazione dei ministri delle Finanze e dopo aver consultato il Parlamento europeo. Restano in carica otto anni, con un mandato non rinnovabile: una durata lunga e una porta che si chiude alle spalle servono proprio a tenerli al riparo dalle pressioni di chi li ha nominati.
Cosa fa, in pratica
Lo strumento più visibile sono i tassi di interesse. Alzandoli, la BCE rende più caro il denaro: frena prestiti, consumi e investimenti, e così raffredda l’inflazione. Abbassandoli, fa il contrario. È la leva che ha usato in modo aggressivo per contrastare l’ondata inflazionistica seguita al 2022.
Ma la cassetta degli attrezzi è più ampia. La BCE conduce operazioni di mercato aperto, prestando liquidità alle banche; può lanciare programmi di acquisto di titoli – soprattutto debito pubblico e privato – per immettere denaro nell’economia quando i tassi da soli non bastano, come accadde durante la crisi del debito e la pandemia; fissa le riserve obbligatorie che le banche devono detenere; e usa la cosiddetta forward guidance, cioè l’indicazione delle mosse future, perché spesso le aspettative pesano quanto le decisioni vere e proprie.
Dal 2014 la BCE ha anche un secondo cappello: la vigilanza bancaria. Attraverso il Meccanismo di vigilanza unico controlla direttamente le banche più grandi dell’area euro, per evitare il ripetersi delle crisi che misero in ginocchio il sistema finanziario.
Cosa non può fare
Capire i limiti della BCE è importante quanto capirne i poteri. La banca centrale non fa politica fiscale: non decide tasse né spesa pubblica, che restano nelle mani dei governi nazionali. E non può finanziare direttamente gli Stati: i trattati le vietano di acquistare titoli di debito pubblico all’emissione o di coprire i disavanzi dei governi. È un divieto pensato per impedire che la moneta venga usata per ripianare i conti pubblici – e per questo i suoi acquisti di titoli, fatti sul mercato secondario, sono sempre stati oggetto di battaglie legali e politiche, fino alla Corte di giustizia europea e alla Corte costituzionale tedesca.
Qui sta la tensione di fondo dell’intera costruzione: l’euro è una moneta unica senza un bilancio comune e senza un Tesoro europeo. La BCE governa la politica monetaria di ventun paesi, ma le politiche di bilancio restano nazionali. Tenere insieme questi due piani è il problema irrisolto dell’unione monetaria.
Perché conta adesso
L’indipendenza della BCE non è un dettaglio tecnico: è la sua principale risorsa. Proprio perché non risponde ai governi e ha un mandato chiaro, i mercati le attribuiscono credibilità – e quella credibilità è una delle ragioni per cui l’euro è oggi la seconda valuta più usata al mondo.
Ed è anche il motivo per cui la BCE è al centro delle partite più strategiche dei prossimi anni: la preparazione di un euro digitale per difendere la sovranità monetaria europea nell’era dei pagamenti elettronici; l’apertura di linee di liquidità in euro verso banche centrali di tutto il mondo; i progetti per collegare l’infrastruttura europea dei pagamenti a quelle di altri continenti. Sono tasselli di una posta più grande, di cui abbiamo parlato altrove: il ruolo internazionale dell’euro in un ordine monetario che si va frammentando.
Francoforte, insomma, decide molto più del costo del denaro. Decide quanto pesa l’Europa nel mondo. E lo fa, paradossalmente, restando l’unica grande istituzione europea che nessun cittadino vota – perché su questo, settant’anni di storia economica suggeriscono, è meglio così.